
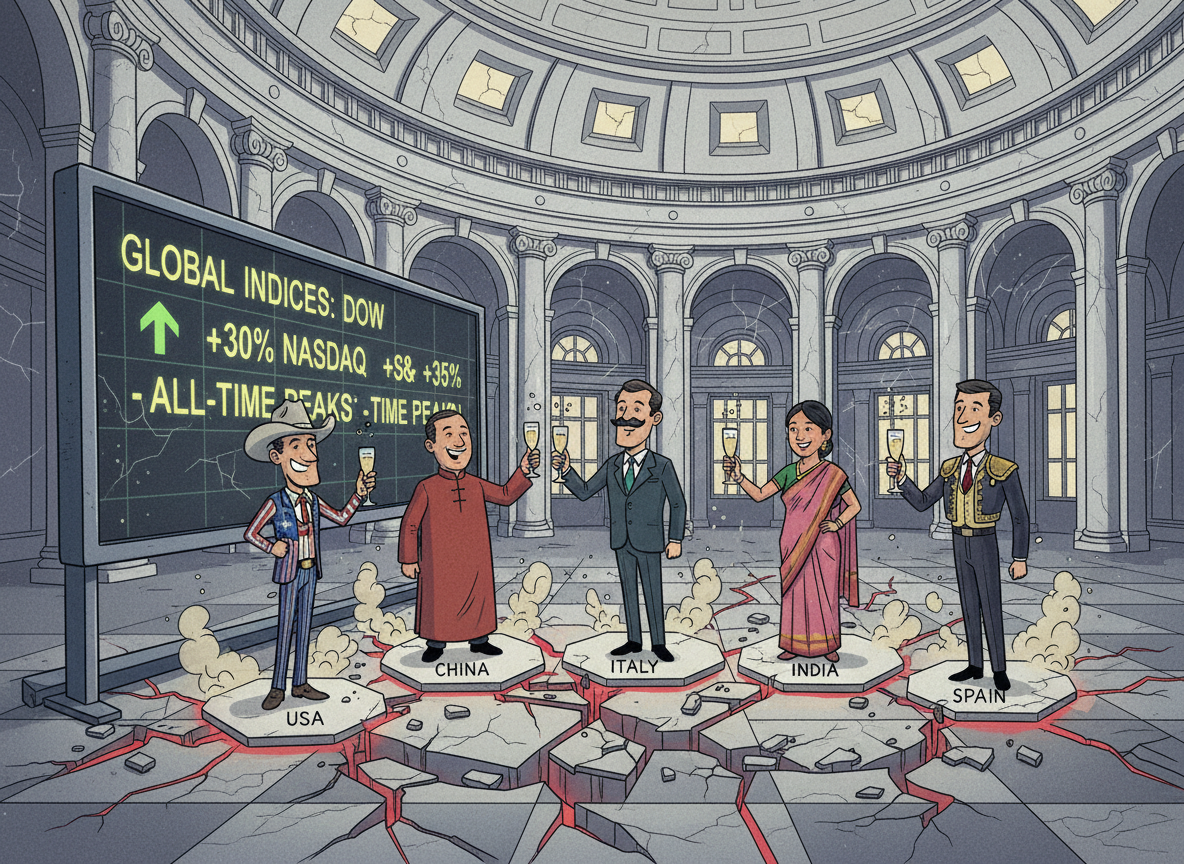
Wall Street sui massimi, Cina in rally, spread ai minimi: ma sotto la superficie i rischi si accumulano
I titoli dei giornali raccontano un 2026 di record. I fondamentali raccontano una storia più fragile: concentrazione estrema a Wall Street, un rally cinese trainato dalla liquidità più che dagli utili, un debito italiano che ha appena superato quello greco, una Spagna che rallenta dopo anni di crescita “di quantità”, un’India colpita dai dazi americani. Ecco le criticità che l’entusiasmo dei listini sta oscurando.
Stati Uniti — un rally che poggia su dieci titoli
L’S&P 500 tratta sui massimi storici, ma la crescita del 2026 nasconde una concentrazione da manuale: pochi colossi tecnologici legati all’intelligenza artificiale trainano l’indice, mentre la maggioranza dei restanti componenti si muove appena. Torsten Slok, capo economista di Apollo Global Management, ha paragonato le valutazioni dei dieci maggiori titoli dell’S&P 500 a quelle, ancora più elevate, del 1999 prima dello scoppio della bolla dot-com. Anche la Bank for International Settlements, nel suo rapporto annuale 2026, parla apertamente di “animal spirits” legati all’AI e avverte del rischio di un’interruzione brusca del boom, mentre gli stessi strategist di Wall Street ammettono di voler “coprire” i portafogli in vista di possibili scossoni.
Cina — un rally da mille miliardi che non convince tutti
Il balzo del CSI 300 (+8,1% ad agosto) è impressionante sulla carta, ma diversi analisti — Morgan Stanley in testa — segnalano segnali di surriscaldamento: sono stati i flussi di liquidità e l’espansione dei multipli, non i fondamentali macroeconomici, il vero motore dei guadagni. Alle spalle del rally restano irrisolti i nodi strutturali dell’economia cinese: una crisi immobiliare pluriennale mai davvero superata, il rischio di deflazione persistente e un sistema di finanziamenti “ombra” (shadow banking) che vale ancora migliaia di miliardi di dollari. Un mercato azionario in festa non cancella un settore immobiliare che pesa ancora per circa il 20% del PIL e resta sotto stress.
Italia — lo spread inganna, il debito no
Lo spread BTP-Bund ai minimi pluriennali racconta solo metà della storia. Secondo il Fiscal Monitor del FMI, nel 2026 l’Italia supererà per la prima volta la Grecia come Paese con il debito pubblico più alto d’Europa (138,4% del PIL, contro il 136,9% greco), un sorpasso “simbolico” ma rivelatore: mentre Atene ha abbattuto il proprio debito di 70 punti dal picco 2020, Roma è oggi più indebitata di quanto non fosse prima del Covid. La banca Citi ha avvertito che il rapporto debito/PIL italiano non scenderà “in modo convincente” nei prossimi anni e che lo spread è più a rischio di allargarsi che di restringersi ulteriormente, con la spesa per interessi destinata a salire fino al 4,4% del PIL. Prometeia segnala inoltre che basta un rallentamento anche minimo della crescita per compromettere l’intera traiettoria del debito.
Spagna — il miglior mercato d’Europa cresce sempre meno
L’Ibex 35 resta il migliore in Europa e lo spread sui Bonos il più basso tra le grandi economie, ma il quadro macro sottostante si sta deteriorando. Il boom spagnolo degli ultimi anni è stato trainato più dalla “quantità” — l’immigrazione ha fatto crescere la forza lavoro del 6,4%, quasi il doppio della media Eurozona — che dalla produttività, rimasta sostanzialmente piatta o in calo pro capite. Con il rallentamento del turismo e l’esaurimento dei fondi europei del Recovery Fund, la crescita è attesa scendere al 2-2,2% nel 2026 dal 2,9% del 2025: un atterraggio morbido, ma pur sempre una frenata, complicata da un’instabilità politica attorno al governo Sánchez che i mercati finora hanno ignorato più per fortuna che per meriti strutturali.
India — la frenata più netta del gruppo
Dopo un 2025 da mercato emergente più caldo al mondo, l’India ha incassato ripetuti scossoni nel 2026: le minacce tariffarie dell’amministrazione Trump legate agli acquisti di petrolio russo hanno innescato più episodi di forte volatilità sul Sensex, con sedute da centinaia di punti persi in poche ore. Goldman Sachs ha tagliato la stima di crescita del PIL 2026 di 1,1 punti percentuali (al 5,9%) e ha declassato le azioni indiane da “sovrappeso” a “peso di mercato” — un downgrade netto per l’economia che fino a pochi mesi fa veniva descritta come l’alternativa strutturale alla Cina.
Il filo comune. In quattro casi su cinque (USA, Cina, Italia, Spagna), i prezzi degli asset — azioni o obbligazioni — si muovono più velocemente dei fondamentali economici sottostanti. È lo scenario tipico in cui basta un singolo shock — una delusione sugli utili tech, un nuovo stress immobiliare cinese, un downgrade del rating italiano, un dato macro spagnolo deludente — per trasformare un rally in una correzione brusca.
L’unica eccezione parziale è l’India, dove la correzione dei prezzi è già in corso e riflette in modo più onesto il deterioramento delle prospettive di crescita.
- Il Foglio — L’Italia supera la Grecia sul debito pubblico
- Teleborsa — Prometeia-Legacoop: debito pubblico in crescita
- Money.it — Citi: Italia, spread e debito saliranno
- Osservatorio CPI — Intelligenza artificiale e valutazioni di borsa
- ING — Spagna: da crescita di quantità a crescita di qualità
- Business Standard — Sensex, Nifty e dazi Trump
Rispondi